「外貨建て保険って、危ないんですよね?」
保険相談では、よくこの質問を受けます。
ネットで検索すると、「元本割れする」「手数料が高い」「やめたほうがいい」といった情報も見つかります。たしかに、外貨建て保険には円建て保険にはない注意点があります。
ただし、外貨建て保険を一概に「危険」と判断するのは適切ではありません。重要なのは、どのような仕組みでお金が増減する商品なのかを理解することです。
この記事では、外貨建て保険のリスクやメリット、NISAとの違い、契約前に確認したいポイントをわかりやすく解説します。
この記事でわかること
- 外貨建て保険が「危ない」と言われる理由
- 為替リスクの仕組み
- 円高で円換算額が減る理由
- 外貨建て保険にかかる費用
- MVAの仕組み
- 外貨建て保険のメリット
- NISAとの違い
- 向いている人・慎重に検討したい人
- 契約前に確認すべきポイント
そもそも外貨建て保険とは?
外貨建て保険とは、外貨を基準に保険料や保険金、解約返戻金などを計算する生命保険です。
代表的な商品には、次のようなものがあります。
- 米ドル建て終身保険
- 米ドル建て個人年金保険
- 豪ドル建て保険
- 外貨建て養老保険
生命保険文化センターによると、外貨建て生命保険には、外貨で保険料を払い、保険金や解約返戻金などを外貨を基準に受け取る商品があります。(公益財団法人 生命保険文化センター)
ここで重要なのが、外貨を日本円に換算する際の為替レートによって、受取額が変わることです。
例えば、10,000ドルを受け取る場合、
- 1ドル=150円なら150万円
- 1ドル=120円なら120万円
となります。
同じ10,000ドルでも、日本円では30万円の差が生じます。これが為替リスクです。
【図解①】外貨建て保険は円に戻すと金額が変わる
「10,000ドルを受け取った場合」
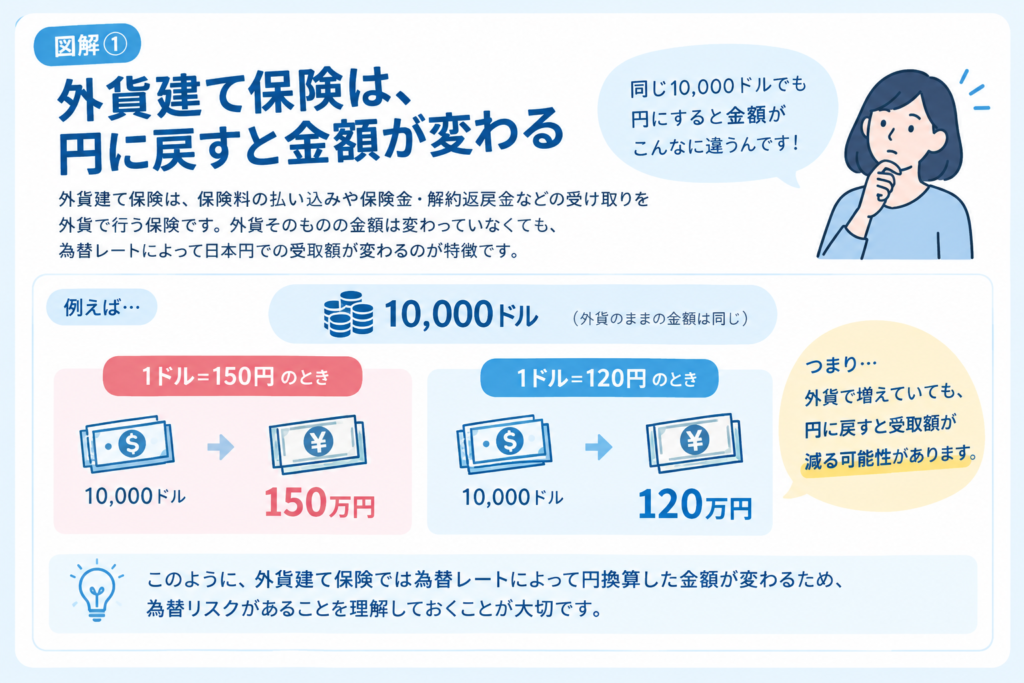
外貨で10,000ドルになっていても、日本円でいくらになるかは為替レートによって変わります。
円高になると損をすることがある理由
例えば、為替レートが1ドル=150円から120円になった場合、円高になったといいます。
このとき、10,000ドルは次のように変わります。
- 1ドル=150円:150万円
- 1ドル=120円:120万円
外貨の金額は変わらなくても、円換算額は30万円減少します。
一方、1ドル=180円になれば、10,000ドルは180万円です。
このように、外貨建て保険では、円に戻す時点の為替レートが受取額を左右します。円安なら必ず得、円高なら必ず損という単純なものではありません。
生命保険文化センターも、為替変動によって、円換算した保険金や解約返戻金が払込保険料総額を下回る可能性があると説明しています。(公益財団法人 生命保険文化センター)
例えば、外貨ベースでは110万円相当まで増えていても、契約時より円高になっていれば、日本円に換算したときに元本割れする可能性があります。
つまり、外貨ベースで増えていることと、日本円で利益が出ていることは別です。
外貨建て保険の主な注意点
外貨建て保険では、為替以外にも次の点に注意が必要です。
- 為替リスク
- 各種費用
- MVA
- 早期解約による不利益
具体的な内容や負担額は商品によって異なるため、契約締結前交付書面などで確認しましょう。(公益財団法人 生命保険文化センター)
① 為替手数料などの費用
外貨建て保険では、円から外貨、外貨から円への交換に伴い、為替手数料がかかる場合があります。
そのほか、商品によって次のような費用が発生します。
- 保険契約関係費
- 解約控除
- その他の契約上の費用
そのため、予定利率が4%でも、支払った保険料がそのまま4%増えるわけではありません。
確認すべきなのは、利率だけではなく、最終的にいくら支払い、いくら受け取れるのかです。
生命保険文化センターも、商品ごとの保険契約関係費や解約控除などを確認するよう案内しています。(公益財団法人 生命保険文化センター)
② MVAとは?
MVAは、**市場価格調整(Market Value Adjustment)**のことです。
途中で解約した場合に、その時点の市場金利などが解約返戻金に反映される仕組みを指します。
一般的には、契約時より市場金利が上昇していると、MVAによって解約返戻金が減ることがあります。反対に、市場金利が低下している場合は、解約返戻金が増えることもあります。(公益財団法人 生命保険文化センター)
【図解②】MVAの仕組み
契約したとき
市場金利 ↓
│
↓
途中で解約
市場金利 ↑
│
↓
債券などの市場価格に影響
│
↓
MVAによって
解約返戻金が減る場合がある
反対に、契約時より市場金利が低下すると、MVAによって解約返戻金が増える場合もあります。
※実際の計算方法や影響額は商品によって異なります。
外貨建て保険のメリット
外貨建て保険にはリスクがある一方、次のようなメリットもあります。
① 保障と資産形成を組み合わせられる
外貨建て保険は外貨預金とは異なり、生命保険としての保障機能があります。
商品によっては、死亡保障を確保しながら将来の資金を準備できます。
「万が一の保障も必要だが、将来のお金も準備したい」という人にとっては、選択肢の一つになります。
② 外貨資産を保有できる
資産の一部を外貨で持つことで、円だけに偏らない資産構成にできます。
ただし、外貨資産を持つことは、為替変動の影響を受けることでもあります。
資産分散のメリットと為替リスクはセットで考えましょう。
③ 長期の資金準備に活用できる場合がある
外貨建て保険は、短期間で売買する商品ではありません。
数年後に使う予定の資金ではなく、10年、20年先に使う予定の資金など、長期保有を前提に検討することが大切です。
NISAと外貨建て保険の違い
「NISAと外貨建て保険はどちらがいいのか」と比較されることがありますが、両者は役割が異なります。
- NISA:資産形成のための非課税制度
- 外貨建て保険:保障機能を持つ生命保険
そのため、単純に「どちらが儲かるか」だけで比べるのではなく、目的に応じて考える必要があります。
【図解③】NISAと外貨建て保険は役割が違う
お金を準備したい
│
┌─────────┴─────────┐
↓ ↓
資産形成 保障+資産形成
│ │
↓ ↓
NISA 外貨建て保険
│ │
投資による価格変動 為替変動
│ │
運用益が非課税※ 保障機能あり
※NISAの非課税制度には利用条件・非課税保有限度額などがあります。
「NISAと外貨建て保険のどちらが得か」ではなく、何のためにお金を準備するのかを基準に選びましょう。
外貨建て保険が向いている可能性がある人
次のような人は、外貨建て保険を選択肢として検討できる可能性があります。
- 保障を確保しながら将来資金も準備したい
- 10年、20年など長期間使わない資金がある
- 円高によって円換算額が減る可能性を理解している
- 途中解約せず、長期保有できる
慎重に検討したほうがいい人
次のような場合は、契約を急がず、他の方法も含めて比較しましょう。
- 元本割れを避けたい
- 近いうちに使う予定の資金を運用したい
- 為替の仕組みを十分に理解していない
- 途中解約する可能性が高い
- 元本保証の商品だと思っている
- 利率だけを見て魅力を感じている
外貨建て生命保険には元本割れのリスクがあり、元本保証ではありません。契約前に、為替変動や費用、解約時の条件を確認することが重要です。(消費者庁FAQ)
契約前に確認したい5つのポイント
① 何のためのお金か
老後資金、教育資金、相続対策、死亡保障など、目的を明確にします。
② いつ使う予定か
3年後に使う可能性がある資金と、20年間使わない資金では、適した商品が異なります。
③ 円高になった場合、いくらになるか
例えば、1ドル=150円から120円になった場合など、具体的な為替レートで円換算額を確認しましょう。
④ 途中解約するといくら戻るか
10年後の受取額だけでなく、5年後、7年後など、複数の時点で解約返戻金を確認します。
⑤ 他の方法と比較したか
NISAなど、目的に合う他の選択肢と比較したうえで判断しましょう。
外貨建て保険は危ないのか
外貨建て保険には、為替リスク、各種費用、MVA、早期解約時の不利益があります。これらを理解せずに契約すれば、想定外の損失につながる可能性があります。
一方で、保障を持ちながら外貨資産を準備できるという特徴もあります。
したがって、外貨建て保険を一律に「危ない商品」と判断するのではなく、自分の目的に対して、そのリスクを取る意味があるかを考えることが大切です。
利率より先に確認したいこと
外貨建て保険を検討するときは、予定利率だけで判断せず、次の点を確認しましょう。
- 何のためのお金か
- いつ使う予定か
- 途中で使う可能性があるか
- 円高になった場合、いくらになるか
- 他の商品ではどうなるか
利率が高い商品を選ぶことと、自分に合った商品を選ぶことは同じではありません。
まとめ
外貨建て保険が「危ない」と言われる主な理由は、日本円に換算したときに為替変動の影響を受けるためです。
さらに、商品によっては次の費用や仕組みも関係します。
- 為替手数料
- 保険契約関係費
- 解約控除
- MVA
一方で、外貨建て保険には次のような特徴があります。
- 保障を持てる
- 外貨資産を保有できる
- 長期の資金準備に活用できる場合がある
「外貨建て保険は危ない」「利率が高いからおすすめ」と決めつけるのではなく、目的、為替リスク、費用、解約時の条件を確認して判断しましょう。
特に、円高になった場合に自分の受取額がいくらになるのかを、具体的な数字で確認することが大切です。
あわせて読みたい
- [外貨建て保険とNISAはどっちがいい?]
- [外貨建て保険の為替リスクを具体例で解説]
- [変額保険とNISAの違い]
- [個人年金保険とNISAはどっちがいい?]
- [生命保険はいくら必要?]
- [老後資金はいくら必要?]
参考資料
- 生命保険文化センター「外貨建ての生命保険とは?」 (公益財団法人 生命保険文化センター)
- 生命保険文化センター「市場リスクを有する生命保険とは?」 (公益財団法人 生命保険文化センター)
- 生命保険文化センター「市場価格調整(MVA)を利用した生命保険とは?」 (公益財団法人 生命保険文化センター)
- 国民生活センター「外貨建て生命保険の相談が増加しています!」 (国民生活センター)