
「もし入院して、医療費が100万円かかったら……100万円払うの?」
保険の相談をしていると、こんな質問を受けることがあります。
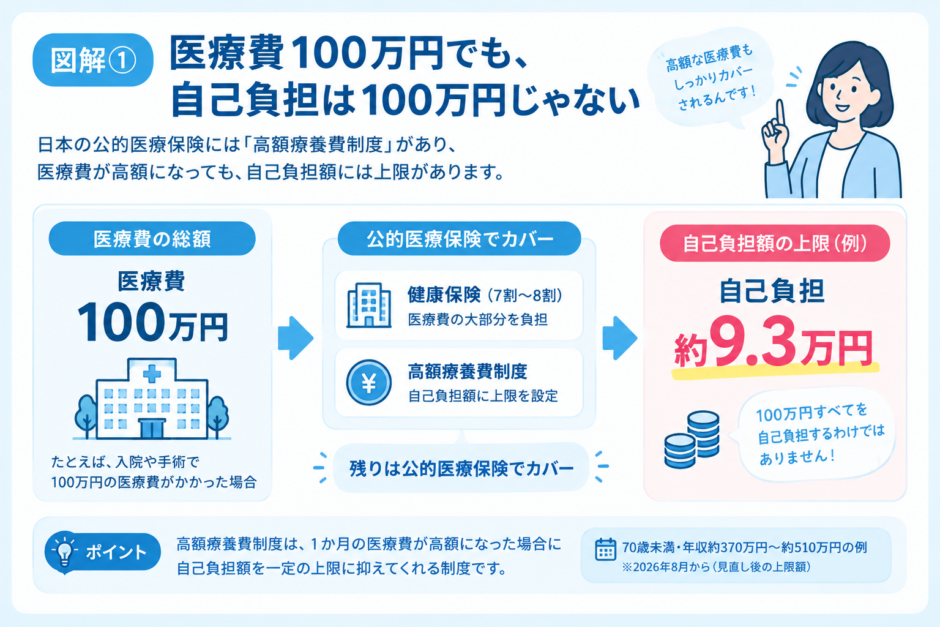
結論からいうと、健康保険が適用される治療であれば、医療費が100万円かかったからといって、そのまま100万円を自己負担するわけではありません。
日本には「高額療養費制度」という仕組みがあり、年齢や所得に応じて、1か月あたりの医療費の自己負担額に上限が設けられています。
さらに2026年8月からは、この制度が大きく見直され、「年間上限」も新しく設けられました。
この記事では、
- 高額療養費制度とは何か
- 医療費100万円なら自己負担はいくらなのか
- 2026年8月から何が変わったのか
- 2027年8月には何が変わるのか
- 高額療養費制度があっても、医療保険は必要なのか
について、FP目線でできるだけわかりやすく解説します。
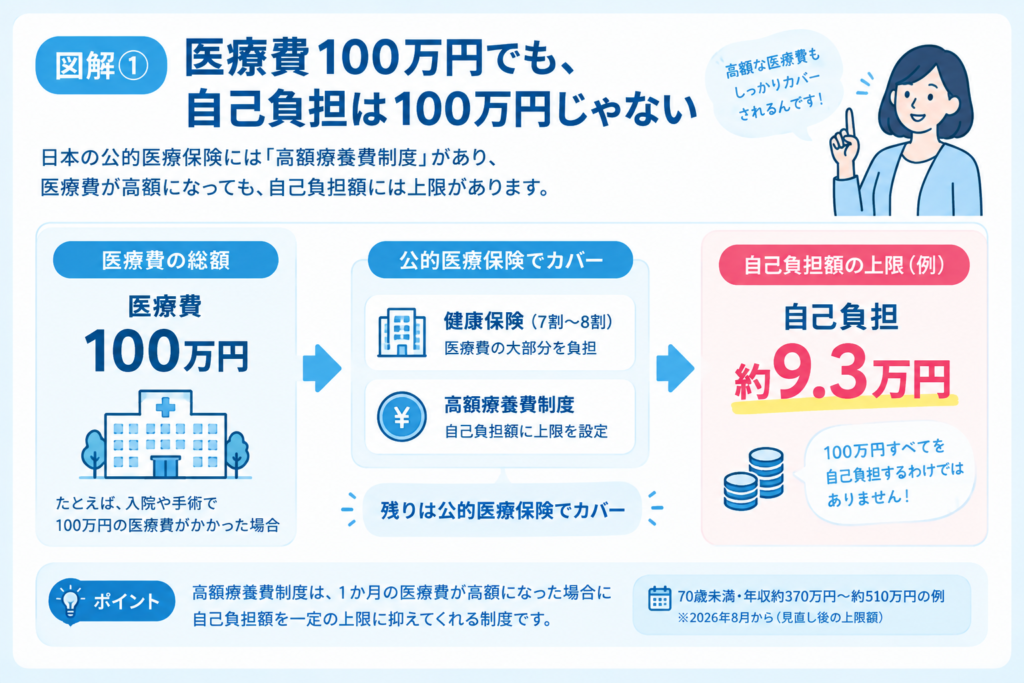
高額療養費制度とは、1か月(1日~月末)に支払った健康保険適用の医療費が一定額を超えた場合、その超えた部分が支給される制度です。
つまり、
「病気になって医療費が高額になったら、自己負担が青天井にならないように上限を設けます」
という、日本の公的医療保険のセーフティネットです。
自己負担の上限額は、誰でも同じではありません。
年齢と所得によって上限額が変わります。
医療費100万円でも、100万円払うわけではない
たとえば、70歳未満で年収約370万円~約510万円の方の場合、2026年8月からの制度では、厚生労働省が「医療費100万円の治療を受けた場合、自己負担は約9.3万円」と例示しています。
「100万円の医療費」と聞くと、とんでもない金額に感じますが、
公的医療保険+高額療養費制度
によって、自己負担には上限があるわけです。
ただし、ここで重要なのが、
「医療費100万円=自己負担9万円台ですべて解決」ではない
ということです。
ここは保険を考えるうえでも非常に重要なので、後ほど詳しく説明します。
70歳未満の場合、2026年8月~2027年7月の自己負担限度額は、所得に応じて細かく設定されています。
代表的な区分を見てみましょう。
| 年収の目安 | 1か月の自己負担限度額 |
| 約1,650万円~ | 367,200円+(医療費-1,224,000円)×1% |
| 約1,410~1,650万円 | 325,200円+(医療費-1,084,000円)×1% |
| 約1,160~1,410万円 | 290,400円+(医療費-968,000円)×1% |
| 約950~1,040万円 | 204,300円+(医療費-681,000円)×1% |
| 約770~950万円 | 188,400円+(医療費-628,000円)×1% |
| 約650~770万円 | 113,400円+(医療費-378,000円)×1% |
| 約510~650万円 | 100,800円+(医療費-336,000円)×1% |
| 約370~510万円 | 88,200円+(医療費-294,000円)×1% |
| 約260~370万円 | 69,900円 |
| 約200~260万円 | 65,100円 |
| ~約200万円 | 60,600円 |
| 住民税非課税 | 36,300円 |
※年収はあくまで目安です。実際の区分は健康保険の標準報酬月額や国民健康保険の所得区分などによって判定されます。
ここで注意したいのは、
「年収500万円だから必ずこの金額」ではない
ということ。
会社員の場合は「標準報酬月額」、国民健康保険の場合は所得区分などをもとに判定されるため、実際の自己負担限度額を知りたい場合は加入している健康保険の確認が必要です。
「多数回該当」という仕組みもある
高額な治療が1回だけではなく、何度も続く人には、さらに負担を軽くする仕組みがあります。
それが、
多数回該当
です。
直近12か月の間に3回以上、高額療養費の対象となった場合、4回目以降は自己負担限度額がさらに引き下げられます。
たとえば、年収約370万円~約510万円の区分では、2026年8月以降の多数回該当は48,900円です。
つまり、
「1回だけ高額な治療を受ける人」
と
「何か月も継続して高額な治療を受ける人」
では、後者の負担がさらに軽くなる仕組みになっています。
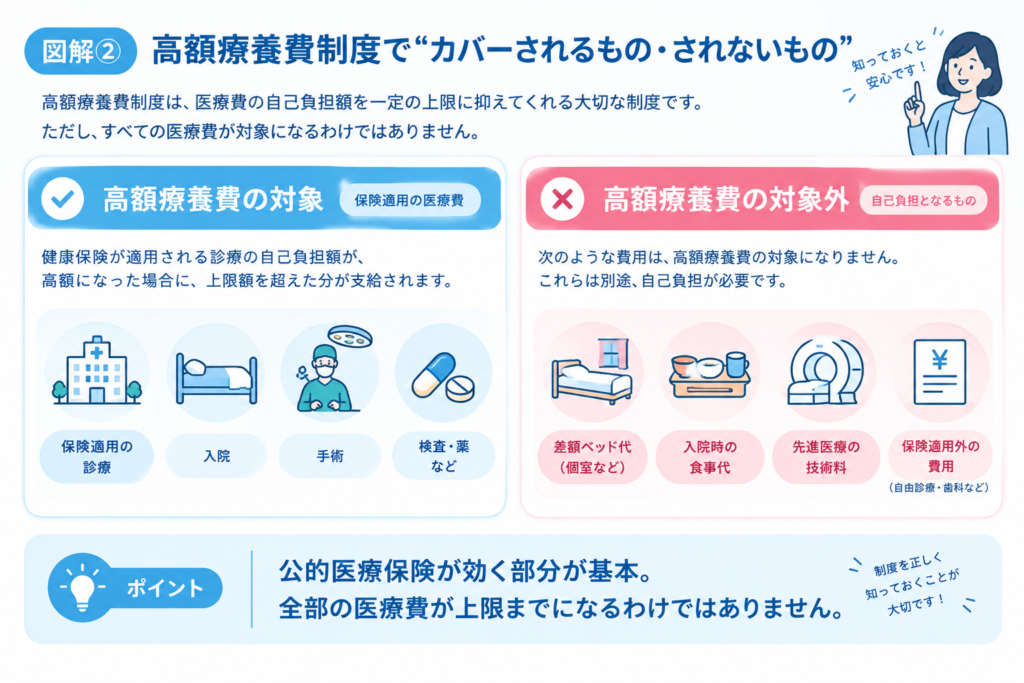
でも、すべての医療費が対象ではない
ここは非常に大切です。
高額療養費制度の対象になるのは、基本的に健康保険が適用される医療費です。
一方で、
- 差額ベッド代
- 入院時の食事代
- 先進医療にかかる費用
- 自由診療などの保険適用外の費用
などは、高額療養費制度の対象外となります。
つまり、
「高額療養費があるから、病気になっても医療費は全部10万円以内」
という理解は間違いです。
実際の入院では、
保険診療の自己負担
+
食事代
+
差額ベッド代
+
保険外の治療・サービス
+
交通費など
が発生する可能性があります。
だからこそ、「高額療養費制度がある=医療費への備えは不要」と単純には考えられません。
今回の改正で特に注目したいのが、
「年間上限」の新設
です。
これまでの高額療養費制度は、基本的に「1か月ごとの上限」という考え方でした。
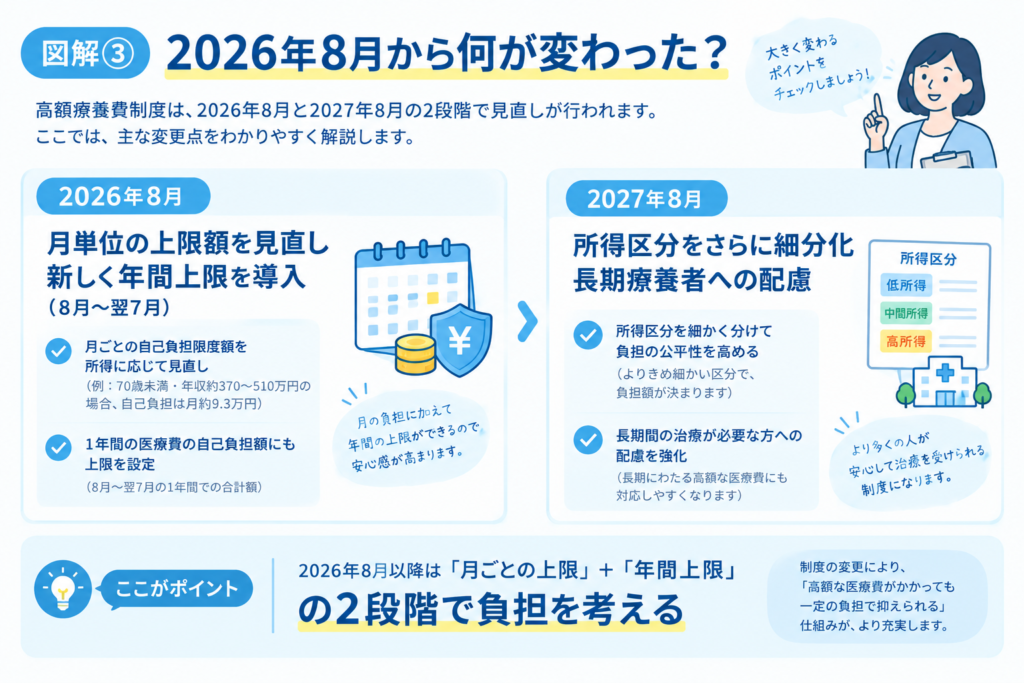
2026年8月からは、それに加えて、
8月~翌年7月の1年間
という単位での上限が設けられました。
つまり、
これまで
「今月はいくらまで?」
↓
2026年8月以降
「今月はいくらまで?」
+
「1年間ではいくらまで?」
という2段階で考えられるようになったわけです。
2026年8月・2027年8月の2段階で改正
2026年8月からは、
①月単位の自己負担上限の見直し
②年間上限の新設
が行われました。
さらに2027年8月からは、所得区分がより細かく分けられる予定です。
これは、
「所得が違う人を、より細かい区分に分けて負担額を決める」
という考え方です。
一方で、長期療養者については、多数回該当の仕組みを維持するなど、長期間治療を続ける人への配慮も行われています。
じゃあ、高額療養費制度があるなら「医療保険はいらない」の?
ここが、FPとして一番お伝えしたいところです。
高額療養費制度を知ると、
「じゃあ医療保険っていらなくない?」
と思う方もいるでしょう。
確かに、医療費そのものについては、高額療養費制度によって自己負担が大きく抑えられるケースがあります。
だからこそ、
「医療保険に入りさえすれば安心」
という考え方もおすすめできません。
一方で、
「高額療養費があるから医療保険は絶対に不要」
と決めつけるのも早いです。
なぜなら、病気になったときに困るのは「医療費」だけではないからです。
病気になったとき、本当に怖いのは「医療費」だけ?
たとえば入院して仕事を休んだとします。
医療費は高額療養費制度によって抑えられたとしても、
- 給料が減る
- ボーナスが減る
- 食費や住宅費は変わらない
- 子どもの教育費もかかる
- 交通費がかかる
- 差額ベッド代が発生する
- 食事代がかかる
- 保険外の治療を受ける可能性がある
など、家計への影響は残ります。
つまり、
「医療費のリスク」と「収入が減るリスク」は別物
なんです。
ここを一緒に考えると、医療保険の必要性もかなり見えやすくなります。
医療保険を考えるときは「医療費」だけを見ない
個人的には、医療保険を考えるとき、
「入院したら1日いくらもらえる?」
から考えるより、
「病気になったら家計の何が困る?」
から考えることをおすすめします。
たとえば、
貯蓄が十分にある人
医療費や数か月分の生活費を貯蓄から出せるなら、保険を最低限にするという考え方もできます。
貯蓄がまだ少ない人
突然の入院や手術で数十万円単位の支出が発生すると家計への影響が大きい場合、一定の医療保障を持つ意味があります。
自営業・フリーランス
会社員と比べて、病気やケガで働けなくなった場合の収入保障が異なるため、医療費だけではなく「働けない期間の生活費」も考える必要があります。
住宅ローンや教育費が大きい家庭
医療費そのものよりも、働けなくなったことによる家計への影響が大きくなる場合があります。
「高額療養費」と「医療保険」は役割が違う
ここを整理すると非常にシンプルです。
高額療養費制度
→ 健康保険が適用される医療費の自己負担を抑える
医療保険
→ 公的制度ではカバーされない費用や、家計への追加負担に備える
つまり、
公的保障と民間保険は「どちらか」ではなく、役割が違う
と考えると分かりやすいです。
これも「みんな一律で入院日額1万円」という考え方ではありません。
まず確認したいのは、
STEP1
公的保障はいくらある?
↓
STEP2
勤務先の福利厚生や健康保険組合の付加給付はある?
↓
STEP3
自分の貯蓄はいくらある?
↓
STEP4
病気になったとき、毎月いくら家計が不足する?
↓
STEP5
その不足分だけ保険で補う
この順番です。
保険は「怖いから入る」のではなく、
自分の家計で負担できない部分を補うもの
と考えると、必要な保障がかなり見えやすくなります。
高額療養費制度について、よくある5つの誤解
誤解①「医療費が100万円なら100万円払う」
→ 違います。
健康保険が適用される医療費には、高額療養費制度による自己負担限度額があります。
誤解②「高額療養費があるから医療費は全部10万円以下」
→ これも違います。
所得や年齢によって上限額は異なります。
また、食事代・差額ベッド代・先進医療など、制度の対象外となる費用もあります。
誤解③「高額療養費は1年間でまとめて計算する」
→ 基本は1か月単位です。
1日から月末までの「暦月」で計算されます。
そのため、月をまたいで治療すると、自己負担の計算が変わる場合があります。
誤解④「高額療養費を使えば、最初から少額しか払わなくていい」
→ 事前の手続きや医療機関側の対応状況を確認することが大切です。
現在は、対応している医療機関でマイナ保険証を利用し、限度額情報の表示に同意することで、窓口での支払いを自己負担限度額までに抑えられる方法があります。
誤解⑤「高額療養費があるから医療保険はいらない」
→ これは人によって答えが変わります。
医療費の自己負担だけではなく、
- 収入減少
- 生活費
- 食事代
- 差額ベッド代
- 保険外費用
- 貯蓄の少なさ
なども含めて考える必要があります。
僕が保険相談で考えるなら、
①公的保障
↓
②勤務先の保障
↓
③自分の貯蓄
↓
④病気になったときの家計への影響
↓
⑤足りない部分だけ民間保険
という順番です。
いきなり、
「医療保険に入るなら日額5,000円」
「入院一時金100万円」
と考える必要はありません。
先に、
「自分の場合、何が足りないのか?」
を考えることが大切です。
まとめ|高額療養費制度を知ると、医療保険の考え方が変わる
高額療養費制度は、日本の医療費を考えるうえで非常に重要な制度です。
特に2026年8月からは、月単位の上限に加えて年間上限が新設され、2027年8月には所得区分のさらなる細分化も予定されています。
ただし、
「高額療養費がある=医療費の心配はゼロ」
ではありません。
そして、
「医療保険に入っていれば安心」
でもありません。
大切なのは、
公的保障でどこまでカバーされるのかを知ったうえで、自分の家計に足りない部分だけを保険で補うこと。
これが、医療保険を考えるときの基本です。
保険は「入る・入らない」を先に決めるのではなく、
「何が起きたら家計が困るのか?」
から考えてみると、必要な保障が見えてきます。
あわせて読みたい
・「保険はいらない」は本当?「必要」は本当?FPが本音で解説する保険の考え方
・医療保険は本当に必要?公的保障を知ったうえで考えてみる
・がん保険は必要?高額療養費制度だけでは足りないケースとは?
・就業不能保険は必要?「医療費」より怖い収入減少を考える
・NISAと保険、どう使い分ける?「貯める」と「備える」の違い
※本記事は2026年9月時点の公的制度をもとに作成しています。制度の適用条件や自己負担限度額は、年齢・所得・加入している健康保険などによって異なります。実際に制度を利用する際は、加入している健康保険の最新情報をご確認ください。