
「こどもNISAが始まるなら、子どものために投資を始めたほうがいい?」
最近、こんな相談が増えています。
2027年から、0歳~17歳の子どもも利用できる「こどもNISA」が始まります。
年間60万円まで投資でき、非課税で保有できる上限は600万円。
子どもの教育費や将来のお金を準備するための制度として注目されています。
でも、FPとして一つ気になることがあります。
こどもNISAで本当に大切なのは、子どもの口座を作ることなのでしょうか?
私は、むしろその前に考えてほしいことがあると思っています。
それは、
「親がお金について、どう考えているか」
です。
なぜなら、子どもは親から「お金の使い方」だけではなく、
お金に対する考え方そのものを学んでいるからです。
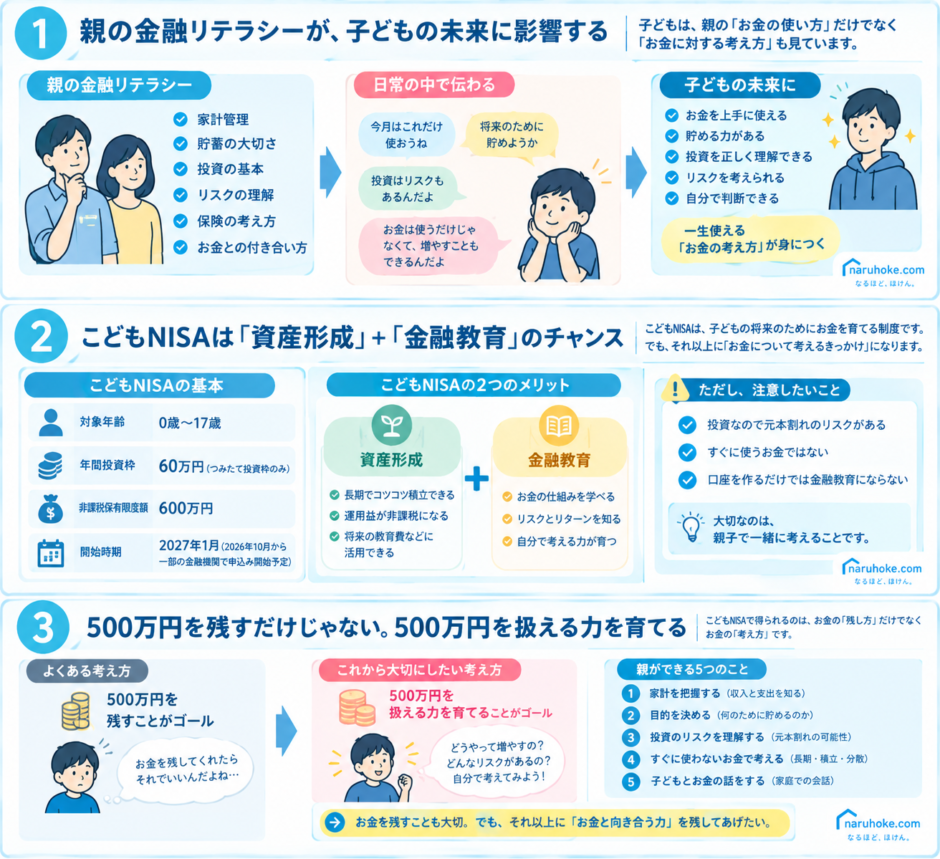
まずは制度を簡単に確認しておきましょう。
こどもNISAは、0歳から17歳までの子どもが利用できるNISA制度です。
大きな特徴は、
- つみたて投資枠が対象
- 年間投資枠は60万円
- 非課税保有限度額は600万円
- 長期的な資産形成を目的とする
- 教育費など、子どもの将来のお金に活用できる
という点です。
つまり、
「子どもの将来のために、長い時間を使って資産形成する」
ための制度と考えると分かりやすいでしょう。
ただし、ここで一つ注意したいことがあります。
例えば、親が毎月1万円をこどもNISAで積み立てていたとします。
子どもには何も説明せず、
「あなたのために投資しておいたからね」
これだけでも資産形成としては意味があります。
でも、これだけでは金融教育としては十分とは言えません。
なぜなら子どもは、
「なぜお金を貯めるのか」
「なぜ投資するのか」
「投資には増えることも減ることもある」
ということを知らないままだからです。
ここで重要になるのが「親の金融リテラシー」
金融リテラシーというと、
「NISAを知っている」
「株を知っている」
「投資信託を知っている」
というイメージがあるかもしれません。
でも、本当に大切なのはもっと基本的なことです。
例えば、
家計管理
「毎月いくら使っているのか?」
貯蓄
「何のためにお金を貯めるのか?」
投資
「なぜ長期・積立・分散が大切なのか?」
リスク
「高いリターンを期待すれば、リスクも大きくなる」
保険
「何でも保険に入ればいいわけではない」
借金
「ローンやリボ払いにはコストがある」
こうしたことを理解しているかどうかです。
金融庁も、金融リテラシーの基本として「家計管理」「生活設計」「金融商品・サービスを適切に選択するための知識」などを挙げています。
つまり、
金融リテラシー=投資の知識だけではありません。
ここが今回、一番伝えたいところです。
子どもに、
「無駄遣いしちゃダメだよ」
と言いながら、
親が欲しいものを衝動買いしていたらどうでしょう?
子どもに、
「お金は計画的に使おうね」
と言いながら、
家計のことを全く把握していなかったら?
逆に、
「今は買わないで、○○のために貯めよう」
と親子で話していたら?
子どもは、お金について何を感じるでしょうか。
金融教育は「教科書」よりも「家庭の日常」で始まっている
金融教育というと、
「子どもに投資を教えなきゃ!」
と考えてしまいがちです。
でも、もっと身近なところから始められます。
例えば、
「今月のお小遣い、何に使う?」
「全部使う?少し残す?」
「欲しいものがあるなら、あと何円貯めれば買える?」
「この商品は1個300円だけど、3個買ったら900円だね」
「お金は使うだけじゃなくて、貯める方法もあるよ」
こうした会話も立派な金融教育です。
こどもNISAで「増えた・減った」だけを見るのはもったいない
例えば、こどもNISAで10万円を投資して、
12万円になった。
子どもに、
「2万円増えたよ!」
だけを伝える。
これでは、
「投資=お金が増えるもの」
という誤解につながる可能性があります。
一方で、
「10万円を投資したら12万円になったね。でも、逆に8万円になることもあるんだよ」
と伝える。
すると、
「投資にはリスクがある」
という大切な考え方を学べます。
さらに、
「だから、すぐ使う予定のお金ではなく、長い間使わないお金で考えるんだよ」
と話せば、
投資と家計管理の関係まで学ぶことができます。
ここは少し慎重に考える必要があります。
「親の金融リテラシーが高ければ、必ず子どもの金融リテラシーも高くなる」
と断言することはできません。
子どもの性格や学校教育、家庭環境など、さまざまな要因があるからです。
ただ、子どもがお金について学ぶ「環境」を親が作ることはできます。
実際、J-FLECは15歳を対象とした調査でも「保護者との会話」や「お金を巡る態度」などを金融に関する知識・行動とあわせて調査しています。
つまり、
家庭でお金について話すこと自体が、子どもの金融教育の重要な場面になり得る
ということです。
「親が投資を知らないから、こどもNISAをやらない」はもったいない
ここで誤解してほしくないのは、
「親が金融に詳しくないなら、こどもNISAを使ってはいけない」
という話ではありません。
むしろ逆です。
親子で一緒に学ぶチャンスにすればいい。
例えば、
「パパもNISAって全部分かっているわけじゃないから、一緒に勉強してみよう」
でもいい。
「今日は投資信託って何なのか調べてみよう」
でもいい。
親が完璧な先生になる必要はありません。
大切なのは「正解を教える」ことではなく「考え方を教える」こと
子どもに、
「この投資信託が一番いい」
と教えることより、
「どうしてこれを選んだの?」
と一緒に考えることのほうが大切です。
例えば、
NGになりやすい教え方
「オルカンを買っておけば大丈夫」
考える力を育てる教え方
「世界中の会社に分散して投資する商品なんだって。1社だけに投資するより、リスクを分散できるんだね」
後者なら、将来子ども自身がお金を管理するときにも役立ちます。
実は、もっと怖いのはここかもしれません。
例えば親が、
「投資は怖い!」
と思っていれば、子どもも投資を遠ざけるかもしれません。
逆に、
「投資すれば絶対儲かる!」
と思っていれば、子どももリスクを軽視してしまうかもしれません。
「保険に入っていれば安心」
という考え方も、
「借金は絶対にダメ」
という考え方も、
「お金は全部使って楽しむもの」
という考え方も、
すべてが間違いとは限りません。
ただし、
「なぜそう考えているのか?」
を親自身が理解していることが重要です。
こどもNISAを始めるなら、まず親自身が次の5つを確認してみてください。
① 家計を把握している?
毎月いくら入ってきて、いくら使っているのか。
まずはここです。
② 何のためのお金なのか決まっている?
大学資金なのか、成人後の資金なのか。
目的によって運用期間も考え方も変わります。
③ 投資には元本割れがあると理解している?
「NISAだから安全」ではありません。
NISAは税金を優遇する制度であって、投資元本を保証する制度ではありません。
④ 短期間で増やそうとしていない?
「子どもの大学資金を3年で倍にしたい」
となれば、かなり違ったリスクを取る必要があります。
⑤ 子どもとお金について話す準備ができている?
これが意外と重要です。
口座を作るだけではなく、
「どうして貯めるの?」
「どうして投資するの?」
を親子で話してみましょう。
こどもNISAで本当に残したいもの
例えば、子どもが18歳になったとき、
こどもNISAに500万円あったとします。
もちろん、それは大きな財産です。
でも、もし子どもが、
「お金は使えばなくなるもの」
「投資はギャンブル」
「借金とローンの違いが分からない」
「給料が入ったら全部使ってしまう」
という状態だったらどうでしょう。
500万円を渡すだけで、本当に安心でしょうか。
一方で、
「収入と支出を考える」
「目的のために貯める」
「長期的にお金を育てる」
「リスクとリターンを理解する」
「分からない金融商品は調べる」
という考え方が身についていたら。
18歳になったときに渡せるものは、
500万円というお金だけではありません。
私は、こどもNISAの一番大きな価値はここにあると思っています。
もちろん、資産形成として活用することは大切です。
でも、
「子どもの口座に毎月お金を入れておけばOK」
ではありません。
親が、
「なぜ貯めるのか」
「なぜ投資するのか」
「どんなリスクがあるのか」
「お金をどう使うのか」
を考える。
その姿を子どもが見る。
そして少しずつ子ども自身も考える。
これこそが、こどもNISAを金融教育につなげる方法ではないでしょうか。
こどもNISAが始まると、
「どこの証券会社がいい?」
「何を買えばいい?」
「毎月いくら積み立てればいい?」
という話が増えていくでしょう。
もちろん、これらも大切です。
でも、その前に考えてほしいことがあります。
「自分は子どもに、お金について何を伝えられるだろう?」
こどもNISAは、子どものための制度です。
でも同時に、
親が金融リテラシーを身につけるきっかけ
にもできる制度です。
そして親が学べば、子どもも学ぶ機会が増えます。
逆に言えば、
親のお金に対する考え方が、知らないうちに子どもの「お金の常識」になっているかもしれません。
だからこそ、こどもNISAを始める前に、
まず親子で「お金の話」を始めてみる。
それが、こどもNISAを一番うまく活用する第一歩なのかもしれません。
お金を残すだけじゃない。
お金を考える力も、子どもに残してあげたい。
それが、こどもNISAの本当の意味ではないでしょうか。