
「10月から108万円の壁ができるって聞いたけど、本当?」
最近、パートやアルバイトで働く方から、こんな疑問を持つ人が増えています。
実は、ここには少しややこしいポイントがあります。
結論からいうと、
2026年10月から「108万円の壁」という新しい正式な制度ができるわけではありません。
2026年10月から変わるのは、これまで「106万円の壁」と呼ばれていた、社会保険加入の「月額8.8万円以上」という賃金要件が撤廃されることです。
これによって、これまで以上に重要になるのが、
「年収いくら?」ではなく「週何時間働く?」
という考え方です。
この記事では、
- そもそも「106万円の壁」とは何だったのか
- 10月から何が変わるのか
- 年収108万円なら社会保険に入るの?
- 手取りはどう変わる?
- 「130万円の壁」はどうなる?
- 扶養内で働きたい場合はどうすればいい?
について、FP目線でできるだけわかりやすく解説します。
まず結論。「108万円の壁」が新しくできるわけではありません
最初に、ここを整理しておきましょう。
ニュースやネットでは「108万円の壁」という言葉を見かけることがあります。
しかし、2026年10月から「年収108万円を超えたら社会保険に加入」という新しい壁ができるわけではありません。
これまで「106万円の壁」と呼ばれていた、
月額賃金8.8万円以上
という条件が、2026年10月から撤廃されます。
つまり、
これまで
「週20時間以上」
+
「月額賃金8.8万円以上」
などの条件を満たすと社会保険加入
↓
2026年10月から
「月額8.8万円以上」という賃金条件がなくなる
↓
週20時間以上働くかどうかが、より重要になる
という変更です。
厚生労働省も、2026年10月から「年収106万円の壁」と呼ばれてきた賃金要件を撤廃し、週20時間以上という労働時間要件を軸に社会保険の適用を判断する方向を示しています。
【図解①】「106万円の壁」は10月からどう変わる?
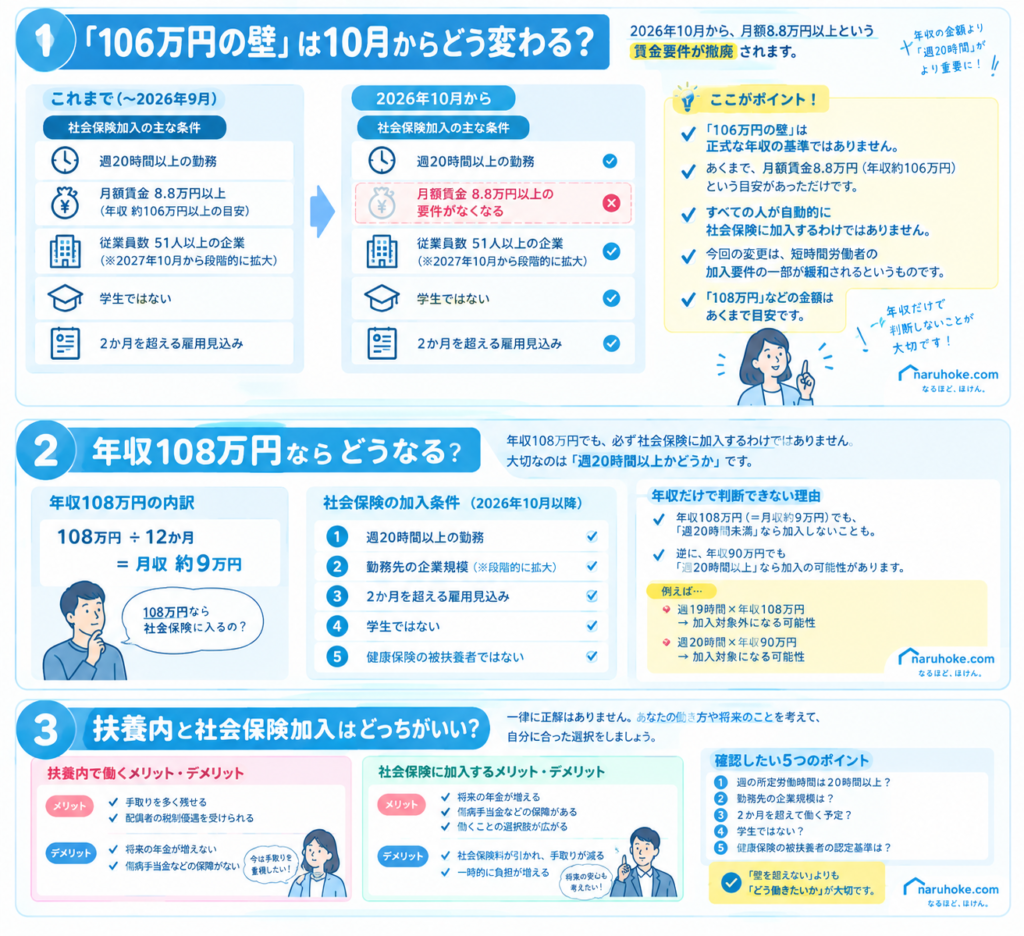
これまでの「106万円の壁」は、正確には「年収106万円」という数字そのものが法律で定められていたわけではありません。
社会保険加入の条件のひとつとして、
月額賃金8.8万円以上
という基準がありました。
これを12か月分にすると、
8.8万円 × 12か月
=
105.6万円
となるため、一般的に「106万円の壁」と呼ばれていたわけです。
そして2026年10月から、この月額8.8万円という賃金要件が撤廃されます。
「106万円の壁」という言葉を聞いたことがある人は多いと思います。
簡単にいうと、
一定の条件を満たすパート・アルバイトの人が、勤務先の社会保険に加入することになる目安
です。
2026年9月までの短時間労働者については、代表的には、
- 週の所定労働時間が20時間以上
- 月額賃金が8.8万円以上
- 2か月を超えて雇用される見込み
- 学生ではない
- 勤務先が一定規模以上
などの条件があります。
2024年10月以降は、原則として厚生年金保険の被保険者数が51人以上の企業などが対象となっています。
10月から「月8.8万円」の条件がなくなる
ここが今回の一番大きなポイントです。
2026年10月からは、
月額賃金8.8万円以上
という条件が撤廃されます。
つまり、
「月8.7万円だから社会保険に入らなくていい」
という考え方ができなくなります。
たとえば、
月収7万円
週20時間以上など、ほかの条件を満たせば社会保険加入の対象になる可能性があります。
月収8万円
こちらも同じです。
月収9万円
もちろん対象になる可能性があります。
つまり、
「年収106万円を超えないように働けば社会保険に入らなくていい」
という従来の働き方が、大きく変わることになります。
【図解②】じゃあ、年収108万円ならどうなる?
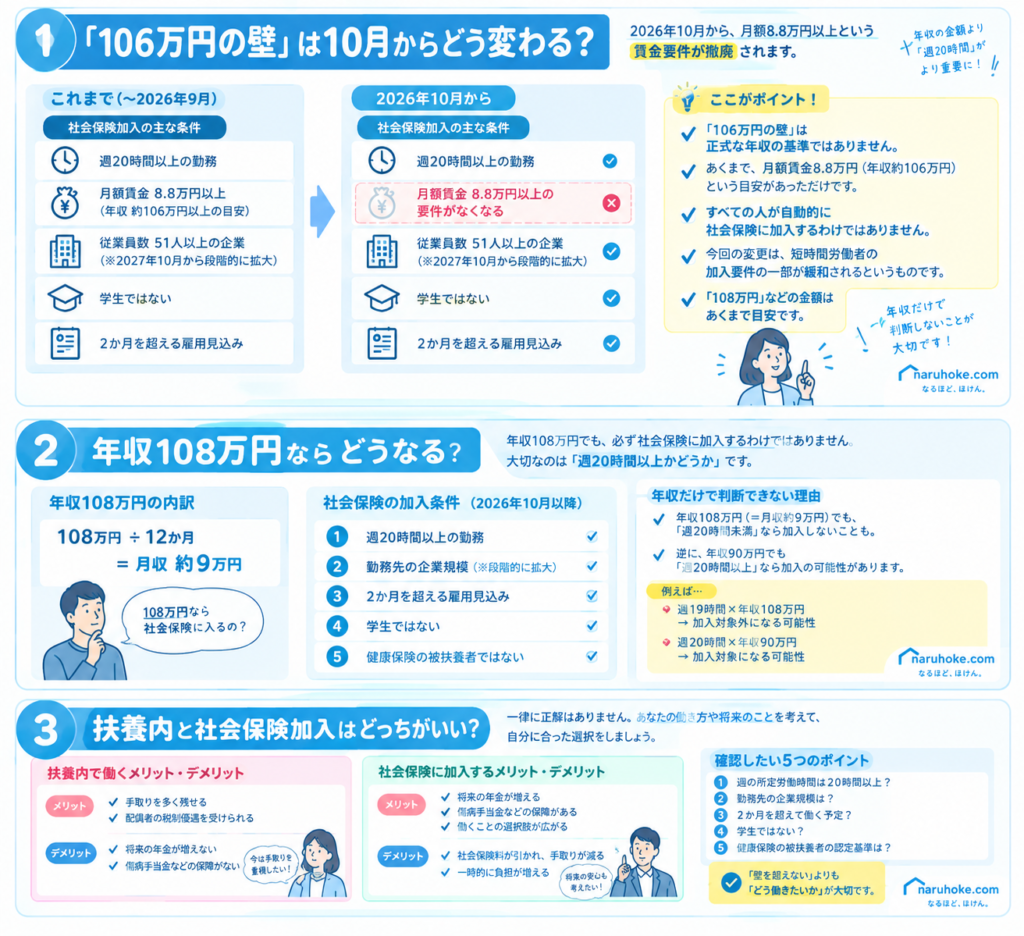
ここで、今回の記事のタイトルにもした「108万円」を考えてみましょう。
年収108万円なら、
108万円 ÷ 12か月
=
月9万円
です。
これまでなら「106万円」という数字を意識して、
「108万円になったら社会保険に入るかも……」
と考える人も多かったでしょう。
しかし、2026年10月からは、
108万円だから加入する
という考え方ではありません。
重要なのは、
週の所定労働時間が20時間以上か?
です。
そして、勤務先の企業規模や雇用期間、学生かどうかなど、ほかの条件も確認する必要があります。
「108万円の壁」より「週20時間の壁」と考えたほうがわかりやすい
2026年10月以降は、
「106万円の壁がなくなる」
というより、
「収入による壁から、労働時間による判定へ変わっていく」
と考えると分かりやすいでしょう。
たとえば、
ケース①
週19時間
年収108万円
↓
勤務先などの条件を満たさなければ、短時間労働者としての社会保険加入対象にならない可能性があります。
ケース②
週20時間
年収90万円
↓
その他の条件を満たせば、社会保険加入の対象になる可能性があります。
つまり、
年収だけを見ていてはいけない
ということです。
ここで注意!「週20時間なら全員加入」ではありません
ここも非常に重要です。
今回の改正を、
「10月から週20時間働いたら全員社会保険加入!」
と理解するのも正確ではありません。
2026年10月時点では、企業規模要件などが残っています。
現在の制度では、短時間労働者について、一定規模以上の企業などが対象です。
そして企業規模の要件については、
2027年10月から36人以上
↓
2029年10月から21人以上
↓
2032年10月から11人以上
↓
2035年10月から10人以下の企業を含め原則すべて
というように、段階的に適用範囲が広がっていく予定です。
つまり、
今回の10月改正は「106万円の壁」の賃金要件がなくなることが中心
であり、企業規模の要件まで一気になくなるわけではありません。
じゃあ「130万円の壁」はどうなる?
ここも混同しやすいポイントです。
「106万円の壁がなくなるなら、130万円の壁もなくなるの?」
と思うかもしれません。
答えは、
130万円の壁は別の話です。
130万円の壁は、主に配偶者などの健康保険の「被扶養者」でいられるかどうかに関係する基準です。
簡単に整理すると、
106万円の壁
→ 勤務先の社会保険に加入するかどうか
130万円の壁
→ 配偶者などの健康保険の扶養に入れるかどうか
という違いがあります。
制度そのものが違うので、
「106万円がなくなった=130万円まで何も考えなくていい」
ではありません。
かなりシンプルにすると、
①年収だけを見る
↓
これは今後、分かりにくくなる
②週の労働時間を見る
↓
まず「週20時間以上か?」を確認
③勤務先を見る
↓
企業規模などを確認
④雇用期間を見る
↓
2か月を超えて雇用される見込みか確認
⑤学生かどうかを見る
↓
学生の場合は原則として短時間労働者の社会保険適用から除外されます。
この順番で考えると整理しやすくなります。
ここが一番気になるところですよね。
社会保険に加入すると、
+
厚生年金保険料
などが給与から差し引かれます。
そのため、
額面の給料が増えたのに、手取りが一時的に減る
というケースもあります。
例えば、年収108万円、つまり月収約9万円で働いている人が社会保険に加入した場合、健康保険料・厚生年金保険料などの本人負担が発生します。
ただし、実際の保険料は、
- 勤務先
- 加入している健康保険
- 標準報酬月額
- 年齢
- 都道府県
などによって変わります。
そのため、
「年収108万円なら必ず手取りが○万円になる」
とは言えません。
ここは注意してください。
「手取りが減るなら、社会保険に入らないほうがいい?」
ここもよく聞かれる質問です。
確かに、短期的に見ると、
社会保険料が引かれる=手取りが減る
という面があります。
でも、社会保険には「保険料を払うだけ」というわけではありません。
たとえば、
厚生年金
将来受け取る年金額の増加につながります。
健康保険
傷病手当金など、一定の条件を満たした場合に受けられる給付があります。
つまり、
「今の手取り」だけを見るのか
それとも、
「今の手取り+将来の保障」まで考えるのか
によって見え方が変わります。
【図解③】「扶養内」と「社会保険加入」はどっちがいい?
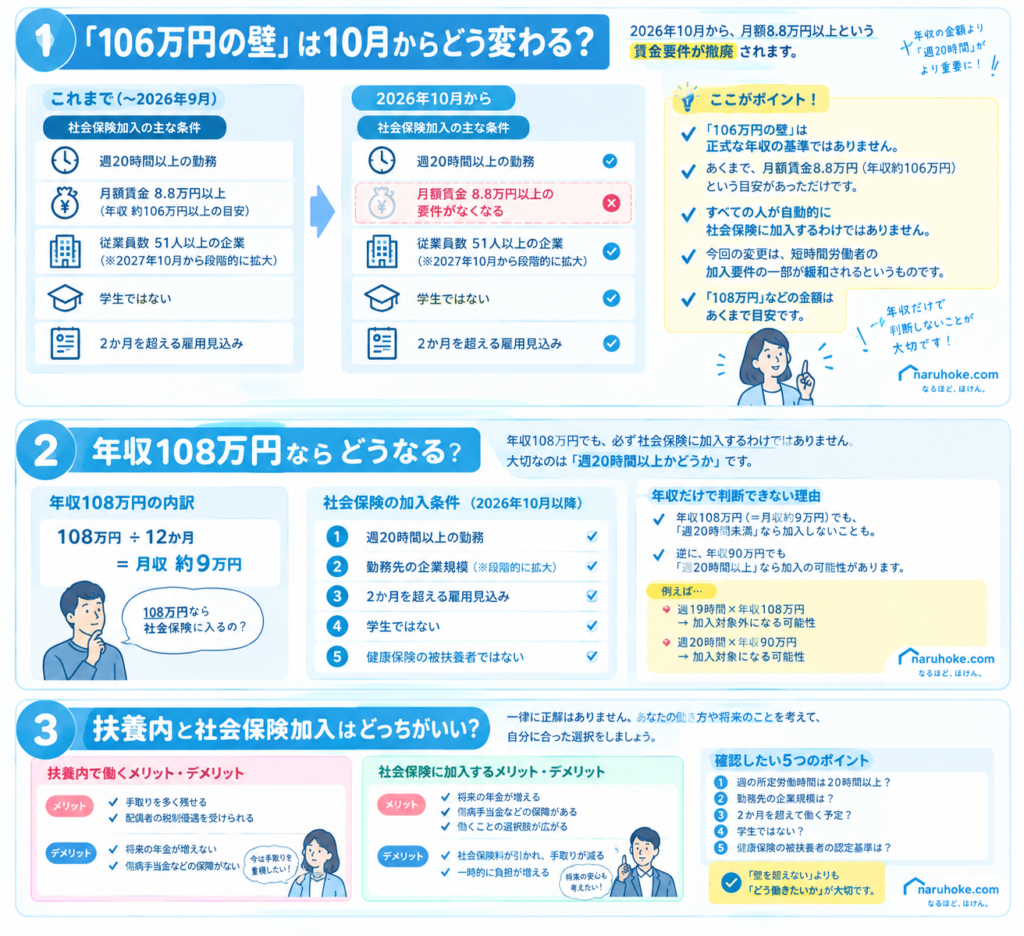
ここは一律に答えを出すことができません。
たとえば、
「今はできるだけ手取りを残したい」
という人なら、
扶養内で働くことを選択するケースがあります。
一方、
「将来の年金も増やしたい」
「もっと働いて収入を増やしたい」
という人なら、社会保険に加入して働くことを選択するケースもあります。
大切なのは、
「社会保険に入ったら損」
と決めつけないことです。
もし、
「できるだけ夫・妻の扶養内で働きたい」
という場合は、今後は単純に、
「年収106万円以内」
を見るだけでは足りません。
まず確認したいのは、
CHECK①
週の所定労働時間は20時間以上?
CHECK②
勤務先の企業規模は?
CHECK③
2か月を超えて働く予定?
CHECK④
学生?
CHECK⑤
健康保険上の扶養認定基準は?
このあたりを確認する必要があります。
特に、
「週20時間」
は今後ますます重要になっていきます。
「月9万円くらいなら大丈夫」は危険
今回の改正で一番注意したいのが、
「月9万円くらいなら扶養内でしょ?」
という考え方です。
以前は、
「月8.8万円」
という数字が社会保険加入の判断に使われていました。
しかし、2026年10月からは、この賃金要件がなくなります。
そのため、
「月8.8万円未満なら安心」
という考え方は通用しなくなります。
じゃあ、これからの「年収の壁」はどうなる?
年収の壁は、ひとつではありません。
代表的なものを整理すると、
| 壁 | 主な内容 |
| 所得税の壁 | 所得税の課税関係 |
| 社会保険の壁 | 勤務先の社会保険加入 |
| 130万円の壁 | 健康保険の扶養認定 |
| 配偶者控除・配偶者特別控除 | 配偶者側の税金への影響 |
などがあります。
しかも、それぞれ制度が違います。
だから、
「年収○万円までなら全部OK」
という単純な話ではありません。
これからは「壁を超えない」より「どう働きたいか」
ここはFPとしてぜひお伝えしたいところです。
年収の壁について相談を受けると、
「いくらまでなら損しませんか?」
と聞かれることがあります。
もちろん手取りを計算することは大切です。
ただ、
「壁を超えないこと」だけを目的にすると、働き方の選択肢を狭めてしまうことがあります。
例えば、
「週19時間で年収110万円」
と
「週25時間で年収150万円」
では、社会保険料だけではなく、
- 手取り
- 厚生年金
- 健康保険の給付
- 働く時間
- 家庭とのバランス
まで変わります。
だからこそ、
「壁の手前にするか」ではなく、「自分はどのくらい働きたいのか」
から逆算することも大切です。
僕なら、年収の壁について相談されたら、次の順番で考えます。
STEP1 働く時間を決める
週何時間働きたい?
↓
STEP2 社会保険を確認する
社会保険に加入する条件に該当する?
↓
STEP3 手取りを計算する
社会保険料や税金を引いた後、実際にいくら残る?
↓
STEP4 将来まで考える
厚生年金など、加入することで得られる保障も確認する。
この4つを考えれば、
「とにかく壁を超えない」
という考え方から一歩進むことができます。
まとめ|「108万円の壁」より「週20時間」を意識しよう
2026年10月から、これまで「106万円の壁」と呼ばれてきた月額8.8万円以上という賃金要件が撤廃されます。
そのため、
「106万円を超えなければ大丈夫」
という働き方は変わっていきます。
そして今後、特に重要になるのが、
週20時間
という労働時間です。
今回の記事のタイトルにした「108万円」も、
新しい正式な壁が108万円になるという意味ではありません。
むしろ、
「108万円でも社会保険に加入することがある。年収だけでは判断できない」
ということを覚えておくことが大切です。
さらに、130万円の壁は別の制度として残っています。
だからこそ、これからの「年収の壁」は、
年収だけを見るのではなく、
「週何時間働くのか」
「どこで働くのか」
「社会保険に加入するのか」
「手取りはいくらになるのか」
までセットで考える必要があります。
「壁を超えたら損」ではなく、
自分の働き方に合わせて、社会保険料・手取り・将来の年金をまとめて考える。
これが、2026年10月以降の「年収の壁」を考えるポイントです。
よくある質問
Q. 2026年10月から108万円を超えたら社会保険に加入しますか?
いいえ。
「108万円」という新しい社会保険加入基準ができるわけではありません。
2026年10月からは、これまでの月額8.8万円以上という賃金要件が撤廃されます。
そのため、週20時間以上働くことなど、ほかの加入条件を確認する必要があります。
Q. 年収100万円なら社会保険に入らなくていい?
年収だけでは判断できません。
勤務先の企業規模、週の労働時間、雇用期間、学生かどうかなどを確認する必要があります。
Q. 130万円の壁もなくなる?
今回の改正は、主に「106万円の壁」と呼ばれてきた賃金要件の撤廃です。
130万円の壁とは別の制度なので、引き続き確認が必要です。
Q. 社会保険に加入すると損ですか?
一概には言えません。
短期的には社会保険料の負担によって手取りが減る場合があります。
一方で、厚生年金による将来の年金額への影響や、健康保険の給付などもあります。
「今の手取り」だけではなく、「将来の保障」も含めて考えることが大切です。
Q. 扶養内で働くなら週20時間未満にすればいい?
それだけで必ず扶養内になるとは限りません。
勤務先の社会保険の加入条件に加えて、健康保険の被扶養者認定についても確認する必要があります。
この記事のポイント
2026年10月から
- 「106万円の壁」と呼ばれてきた月額8.8万円の賃金要件が撤廃
- 「108万円の壁」という新しい正式基準ができるわけではない
- これからは「年収」だけでなく「週20時間」が重要
- 130万円の壁は別の制度として残る
- 社会保険加入は「手取り」だけでなく「将来の年金・保障」も含めて考える
「いくらまで働けばいい?」ではなく、「どんな働き方をしたい?」から考えることが大切です。
※本記事は2026年10月時点の制度をもとに作成しています。社会保険の適用条件や保険料、健康保険の被扶養者認定などは、勤務先・加入する健康保険・働き方などによって異なります。具体的な適用については勤務先または加入する健康保険へご確認ください。