
「保険って、結局いらないんですよね?」
保険の相談をしていると、たまにこんな質問をされます。
「YouTubeで、保険は全部いらないって言ってました」
「NISAでお金を貯めておけば、保険なんて必要ないですよね?」
逆に、
「子どもがいるなら、生命保険は絶対必要ですよね?」
という方もいます。
どちらも、気持ちはよくわかります。
ただ、保険の相談を長くやっていると、私はこの質問に対して、
「保険は必要です」
とも、
「保険はいりません」
とも、簡単には答えられません。
なぜなら、保険は「必要な人」と「ほとんど必要ない人」が、本当に分かれるからです。
そして大事なのは、
「保険に入るかどうか」ではありません。
その前に、
「もしものとき、自分の家計ではどこまで耐えられるのか?」
を考えることです。
この記事では、保険不要論と保険必要論の両方を整理しながら、
「じゃあ結局、自分はどう考えればいいの?」
というところまで、できるだけわかりやすくお話しします。
そもそも「保険不要論」って何?
保険不要論でよく言われるのは、こんな話です。
- 日本には健康保険がある
- 高額療養費制度がある
- 会社員なら傷病手当金もある
- 遺族年金や障害年金もある
- 貯金があれば、ある程度の出費には対応できる
- NISAなどで資産形成したほうが効率がいい
- 保険料を毎月払うより、そのお金を貯めたほうがいい
これらには、確かに一理あります。
例えば医療費。
日本の公的医療保険では、医療費の自己負担が一定割合に抑えられています。
さらに、自己負担が高額になった場合には「高額療養費制度」があります。
2026年8月からは制度の見直しも行われています。
つまり、
「病院にかかったら100万円払わなければいけない」
というような単純な話ではありません。
ここを知らずに、
「病気になったら医療費が何百万円もかかるから、医療保険に入らないと!」
と考えるのは、少しもったいないですよね。
じゃあ、本当に保険はいらないの?
ここが難しいところです。
公的保障があるからといって、
「だから民間保険は全部いらない」
とはなりません。
なぜでしょうか。
理由は簡単です。
公的保障で守られるのは、あくまで「公的保障の対象になる部分」だからです。
例えば病気になった場合、
- 公的医療保険の対象にならない費用
- 差額ベッド代
- 食事代
- 交通費
- その他の雑費
- 先進医療など
- 働けないことによる収入減少
などがあります。
そして、実はここがかなり重要です。
保険を考えるとき「医療費」だけを見てはいけない
病気やケガをしたとき、
「治療費がいくらかかるか」
だけを考えがちです。
でも、本当に家計へのダメージが大きいのは、
「働けなくなって収入が減ること」
かもしれません。
会社員など健康保険の被保険者には、病気やケガで仕事を休み、一定の条件を満たした場合に傷病手当金があります。
支給額は原則として標準報酬月額を基準にした日額の3分の2相当で、支給期間には通算1年6か月という仕組みがあります。
つまり、
「病気になったら明日から収入がゼロ」
というわけではありません。
でも、
「今までと同じ収入がずっと続く」
わけでもありません。
ここに家賃や住宅ローン、食費、教育費、車、通信費……。
毎月の生活費が乗ってきます。
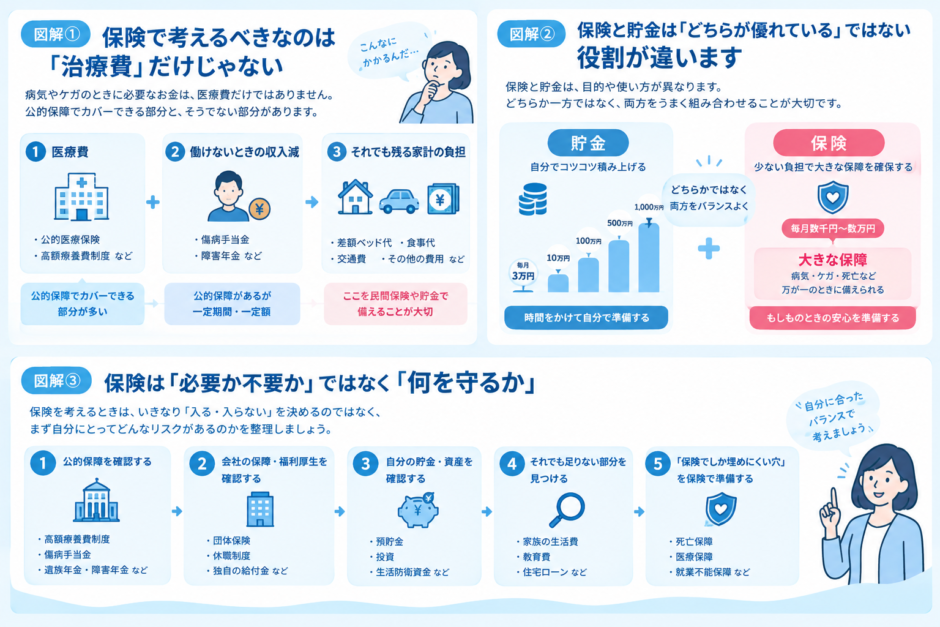
【図解①】保険で考えるべきなのは「治療費」だけじゃない
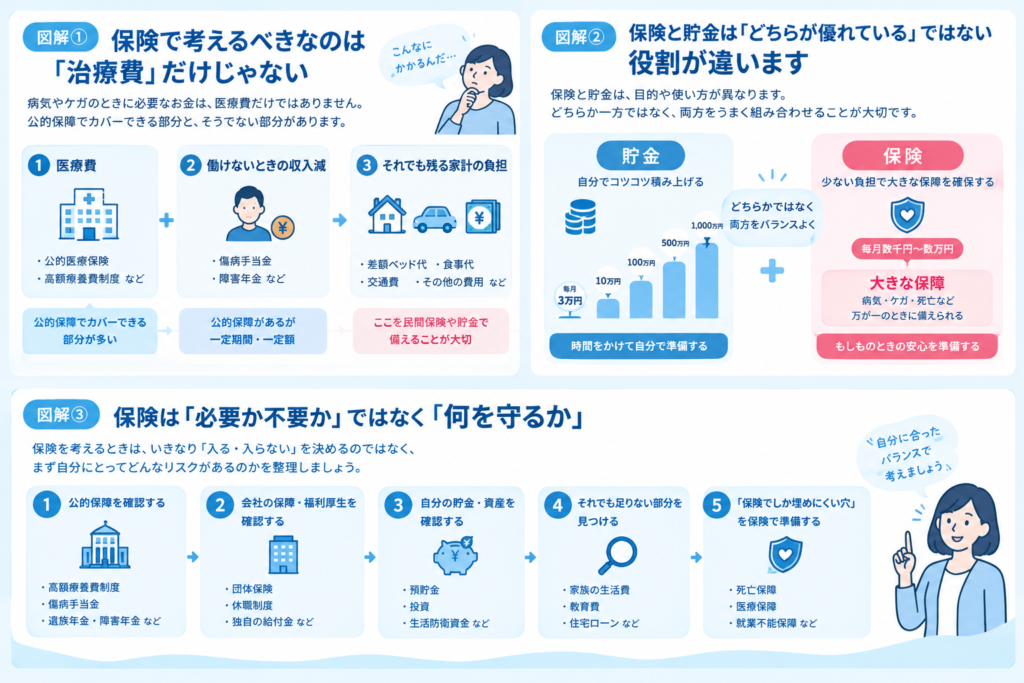
「公的保障がある=何も準備しなくていい」ではありません。
保険必要論の一番大きな理由
では、保険が必要になるのはどんなときでしょうか。
私は、保険の本質は、
「自分では払えない大きな損失を、少ないお金で準備すること」
だと考えています。
例えば、
「明日、自分が亡くなったら家族はどうなる?」
という問題です。
30万円の医療費なら、貯金で払える人もいるでしょう。
100万円でも、何とかなる人はいるかもしれません。
でも、
「一家の大黒柱が亡くなって、これから20年間の生活費や教育費が必要になる」
となったらどうでしょう。
数千万円になる可能性があります。
これは普通の貯金では、なかなか対応できません。
だから生命保険には意味があります。
「貯金で何とかする」と「保険で備える」は違う
ここは保険を考えるうえで非常に重要です。
例えば、
「1,000万円あれば安心」
というリスクがあったとします。
貯金で1,000万円を作るには、時間がかかります。
一方、生命保険なら、
契約した直後から一定の条件のもとで大きな保障を持つことができます。
つまり、
貯金
少しずつお金を積み上げる
保険
少ない負担で大きな保障を確保する
という違いがあります。
だからこそ、
「貯金があるから保険はいらない」
という人もいれば、
「貯金がまだ少ないからこそ保険が必要」
という人もいます。
【図解②】保険と貯金は「どちらが優れている」ではない
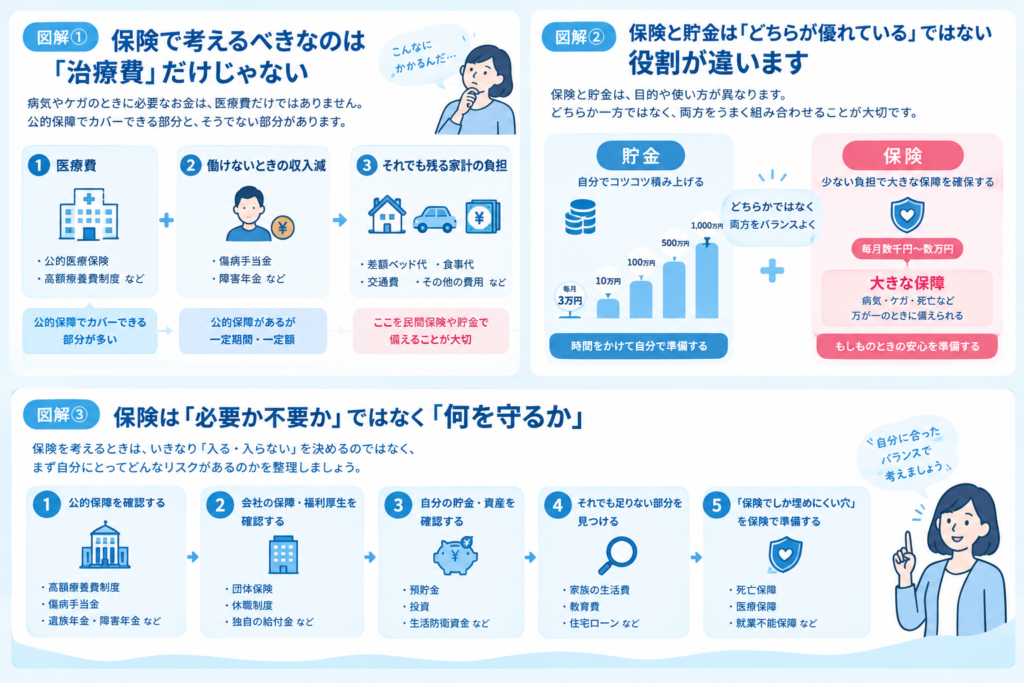
貯金と保険は、そもそも役割が違います。
じゃあ、保険不要論が当てはまりやすい人は?
ここまで読むと、
「結局、みんな保険に入ったほうがいいの?」
と思うかもしれません。
そんなことはありません。
むしろ、保険があまり必要ないケースもあります。
例えば、
①十分な金融資産がある人
仮に1,000万円、2,000万円、3,000万円といった資産があり、
「もし病気になって100万円必要になっても、自分のお金で払える」
のであれば、医療保険の必要性は低くなるかもしれません。
②扶養家族がいない人
独身で、もし自分が亡くなったとしても、
「生活費を残さなければならない家族がいない」
のであれば、大きな死亡保障は必要ないかもしれません。
葬儀費用など、必要な分だけ準備するという考え方もあります。
③会社の保障が手厚い人
会社によっては、
- 付加給付
- 独自の休職制度
- 団体保険
- 福利厚生
- 弔慰金
など、公的保障以外にも保障があります。
こうした制度を確認せずに民間保険だけ増やすのはおすすめできません。
逆に、保険が必要になりやすい人は?
反対に、保険を検討する意味が大きい人もいます。
例えば、
①小さな子どもがいる家庭
これはかなり大きなポイントです。
親が亡くなった場合、
- 生活費
- 住宅費
- 教育費
- 大学費用
- 葬儀費用
など、残された家族にはまとまったお金が必要になります。
特に子どもが小さいほど、その後の生活期間が長くなります。
②貯金が少ない人
「保険はいらない。何かあったら貯金で払う」
という考え方は、
「その貯金があること」
が前提です。
貯金が100万円しかない家庭と、金融資産が2,000万円ある家庭では、同じ保険が必要になるとは限りません。
③自営業・フリーランス
会社員と自営業では、公的保障に違いがあります。
特に「働けない期間の収入」を考える場合、
自分が働けなくなったら売上が止まる
という人は、会社員とは違った備え方を考える必要があります。
④住宅ローン以外にも大きな固定費がある家庭
住宅ローン、車、教育費などが重なっている家庭では、
「病気になったときの医療費」
よりも、
「収入が減った状態で毎月の支払いを続けられるか」
を考えたほうがいいケースがあります。
「保険不要論」と「保険必要論」、どちらが正しい?
ここまで読んでいただければ、もう答えはなんとなく見えてくると思います。
実は、
どちらも正しい場合があります。
「保険は絶対必要」
も違います。
「保険は全部いらない」
も違います。
大切なのは、
「自分にとって、どんなリスクなら自分のお金で対応できないのか」
を考えることです。
【図解③】保険は「必要・不要」の二択ではない
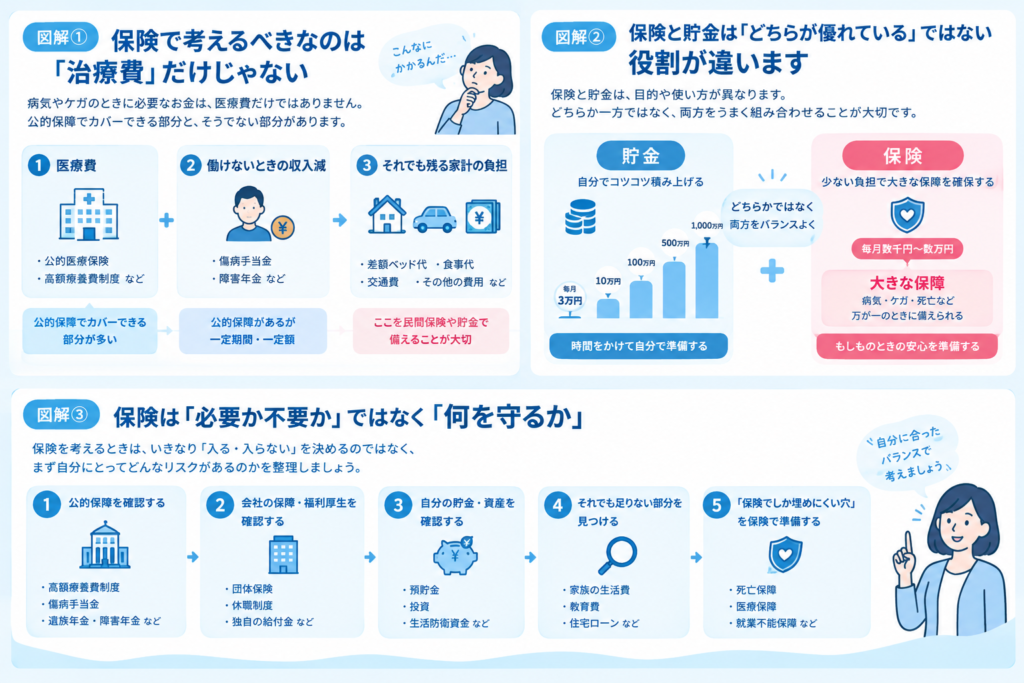
私が保険相談で一番大切にしていること
保険相談で、
「とりあえず医療保険を月5,000円」
「子どもが生まれたから生命保険を月1万円」
という決め方をする必要はありません。
まず、
「何が起きたら家計が困るのか?」
を考えます。
例えば、
「入院して20万円くらい必要になる」
のであれば、貯金で対応できるかもしれません。
でも、
「自分が亡くなって、子どもが大学を卒業するまでに3,000万円必要」
となったら、話は変わります。
また、
「がんになったら治療費よりも仕事を休むことが怖い」
という人なら、医療保険だけではなく、収入減少への備えを考える必要があります。
つまり、
保険を選ぶ前に、家計のリスクを整理する。
これが先です。
保険料を払うくらいならNISAをやったほうがいい?
これもよく聞かれる質問です。
もちろん、資産形成は大切です。
NISAを利用して長期的に資産形成をすることも、家計を強くする方法のひとつです。
ただし、
NISAと保険は、完全に同じものではありません。
NISAは基本的に、
「将来のお金を増やしていく仕組み」
です。
一方、生命保険は、
「大きな万一が起きたときに必要なお金を確保する仕組み」
です。
例えば、
「毎月3万円をNISAに積み立てる」
ことと、
「毎月3万円で死亡保障3,000万円を確保する」
ことは、同じ3万円でも意味がまったく違います。
だから、
「NISAか保険か」
ではなく、
「資産形成のお金」と「もしものためのお金」を分けて考える
ほうがわかりやすいと思います。
保険で一番もったいないのは「入りすぎ」
保険不要論を聞いて、
「じゃあ全部解約しよう!」
となるのも、少し危険です。
逆に、
「心配だから、とりあえず全部入っておこう!」
というのもおすすめしません。
保険で一番もったいないのは、
「何のために入っているかわからない保険をずっと払い続けること」
です。
例えば、
月1万円の保険料なら年間12万円。
20年間なら240万円です。
だからこそ、
「この保険料を払って、自分は何を守っているのか?」
を定期的に確認したほうがいいと思います。
保険に入る前に、この5つを確認してください
最後に、保険を検討するときに私がおすすめしたい順番です。
①公的保障
高額療養費、傷病手当金、遺族年金、障害年金など。
まず国の制度を確認します。
②勤務先の保障
会社独自の休職制度や福利厚生などを確認します。
③現在の資産
「何かあったら貯金からいくら出せるか?」
を考えます。
④家族への影響
自分が亡くなった場合、
「家族にいくら必要なのか?」
を考えます。
⑤最後に民間保険
ここまで考えて、
「まだ足りない部分」
を保険で埋めます。
まとめ|保険は「必要か不要か」ではなく「何を守るか」
保険不要論には、正しい部分があります。
日本には公的医療保険や高額療養費制度があり、会社員などには傷病手当金などの制度もあります。
だから、
「何でも民間保険で備える」
必要はありません。
一方で、
- 自分が亡くなったときの家族の生活
- 働けなくなったときの収入減少
- 貯金では対応できない大きな支出
- 公的保障ではカバーされない部分
などは、別に考える必要があります。
だから私は、
「保険は必要ですか?」
と聞かれたら、
「必要か不要かを決める前に、まず何が起きたら家計が困るのかを一緒に考えましょう」
とお話しします。
保険は、
安心を買うために何となく加入するものでも、保険料がもったいないから全部なくすものでもありません。
自分のお金で対応できるリスクは、自分のお金で。
自分のお金だけでは対応しにくい大きなリスクは、保険で。
そして将来のお金は、NISAなどの資産形成も使って準備する。
このように、
「公的保障・貯金・資産形成・保険」
をそれぞれ役割分担させる。
これが、保険を考えるときの一番シンプルな考え方だと思います。
関連記事
- 医療保険は本当に必要?
- がん保険は必要?
- 生命保険はいくら必要?
- 収入保障保険とは?
- 就業不能保険とは?
- NISAと保険、どっちで貯める?
- 高額療養費制度とは?
- 傷病手当金とは?
「保険に入るべきか迷っている」という方は、まず自分が使える公的保障と、現在の貯金・資産を確認するところから始めてみてください。